9月14日晚间,汽车圈深夜炸雷。
广汽集团发布公告,称公司与中国第一汽车股份有限公司签署《意向协议》,筹划以发行股份方式购买一汽股份持有的某整车合资公司部分股权,并募集配套资金。本次交易预计构成重大资产重组及关联交易,不构成实际控制人变更及重组上市。公司A股股票自2026年9月14日开市起停牌,预计停牌时间不超过10个交易日。
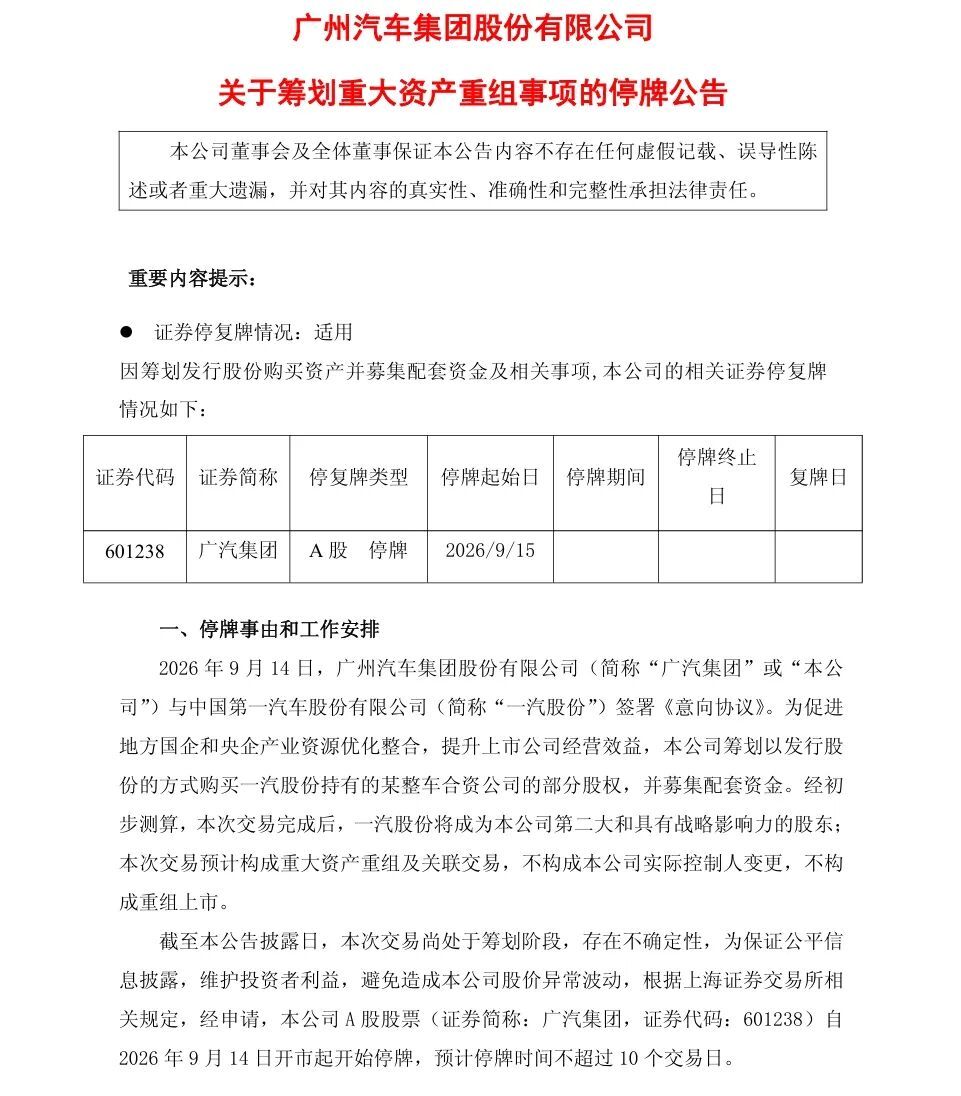
公告一出,业界普遍将猜测指向一汽丰田,预计广汽将以增发A股股票的方式,买下一汽手里标的合资公司一汽丰田的部分股权。若实现,广汽与一汽两大巨头将深度结盟,这也将是汽车行业首例“央地重组”案例。
伴随这一消息,今日港股开盘,广汽集团涨超8%。
二十年分治破局
过去二十年,一汽和广汽两大集团各自与丰田汽车成立股权平行的合资公司,并形成了“南北分治”的格局与高度同质化的产品线。
在燃油车高歌猛进的时代,两套经销商体系帮助丰田完成了对市场最大化的收割。然而,随着市场转型、利润缩减,双车体系造成长期内耗,成为丰田在中国的管理顽疾。
卡罗拉与雷凌、RAV4与威兰达、赛那与格瑞维亚,这些源自同一平台的两套车型采用各自的销售渠道,直接竞争,终端互相压价,吃掉丰田大量利润。早在丰田章男时代,日方就曾推动“One Toyota”(一个丰田)改革,试图打破企业内部壁垒,整合全球资源。这一逻辑直接映射到了近年来中国市场的合资模式变革。
在2024至2025年间,丰田曾多次传出计划合并“双生车型”、放弃双车内耗的方案,尝试在产品端仅保留一款全球车型,但因两家合资公司各自的利益诉求而推进缓慢。
2025年之后,丰田在华销量连续下滑,随着价格战加剧,日方降本增效的诉求越发强烈。这一年的7-8月,丰田中国开始尝试小范围的渠道优化,在部分低线城市推行“单城单店”并网模式,授权一家4S店同时销售南北丰田全系车型,试图从销售终端削弱南北丰田的竞争屏障。
也是去年,丰田中国任命首位中国籍总经理李晖,原广丰总经理藤原宽行调任一汽丰田总经理,人事层面的变动被视作整合前奏。
而广汽集团与一汽股份正式签署《意向协议》这一资本动作,则是南北丰田进一步整合第一次进入股权层面。若本次交易进展顺利,一汽丰田将变为由一汽、广汽、丰田三方持股,一汽则会成为广汽集团第二大且具有战略影响力的股东。
丰田被视作本次整合动作的重要推手,按照其业务整合规划,南北丰田合并成立丰田(中国)销售公司(拟),股权比例为丰田占股50%,一汽占股25%,广汽占股25%。业务层面,双方旗下部分定位重叠的双生车型将精简,仅保留全球车。经销商渠道将完全打通,实现“单店卖双车系”,完成资源的统一调配。
为什么是现在?
困住丰田多年的渠道与产品整合,为何直到今年才出现实质性破局?
这不得不谈到一汽与广汽两大国企交错的利益格局。长期以来,一汽丰田和广汽丰田都是各自中方母公司的利润奶牛。如果强行合并车型或渠道,势必导致其中一方的产值、利税和销量数据受损,直接触动两家大型国企的业绩基本盘。
并且,一汽集团属于大型央企,广汽集团是地方实力国企,背后是广州市国资委,两家母公司的行政级别、地方利益和财税归属截然不同。在50:50 股比对等体制下,南北丰田的整合涉及不同利益体系下的三方博弈,复杂程度颇高。
经销商层面,一汽丰田与广汽丰田拥有各自独立且极其庞大的经销商投资人网络。两套销售网络在终端的价格内战已经到了白热化阶段,一旦强行并网,会导致原有经销商的价格体系、车源分配和售后利益面临重新洗牌,引发强烈的渠道反弹。
受制于这些阻力,丰田此前只是在销售网络末端小范围尝试整合,无法撼动背后两家国企的利益鸿沟。只是,随着新能源汽车渗透率一路攀升至65.2%,燃油车占销售大头的合资品牌的生存空间已经被逼到极限。
2023年,广汽丰田零售销量超90万辆,为广汽集团贡献超75亿元的投资收益,仅仅一年之后,广汽丰田净利润同比出现大幅下滑,连带丰田在华合资公司利润同比暴跌近70%。
到今年,随着行业整体承压下,两家均步入下行通道。广汽丰田上半年的销量35.6万辆,增速几乎停滞;一汽丰田降幅更大,上半年仅售出27.41万辆,8月单月销量同比跌幅超20%,颓势同样明显。
利润失血、在华销量持续承压是加速此次三方资本重组的核心外因。
就在9月11日,工信部举行新闻发布会,有关司局明确表示将积极支持大型企业集团开展改革,以市场化、法制化方式推进企业间兼并重组,避免在产品设计、技术研发等方面开展同质化竞争。
央地国企此时进行股权合作,正好踩中政策的关键节点,国资审批的阻力相比之前也会减小。
整合时代,三方索取所需
推动南北丰田整合更实际的一点在于新能源转型问题,这是丰田的心病,也是一汽的心病。
智电时代,各大车企都在比拼效率,自主品牌与新势力以高频迭代节奏推出新产品,而传统合资车企却因南北分治承受着双倍的沟通与验证成本。具体到丰田在华的两大体系,一汽丰田与广汽丰田因中方股东资源、产品路线定力及智能化开放度的差异,已经呈现出截然不同的转型节奏与市场反馈。
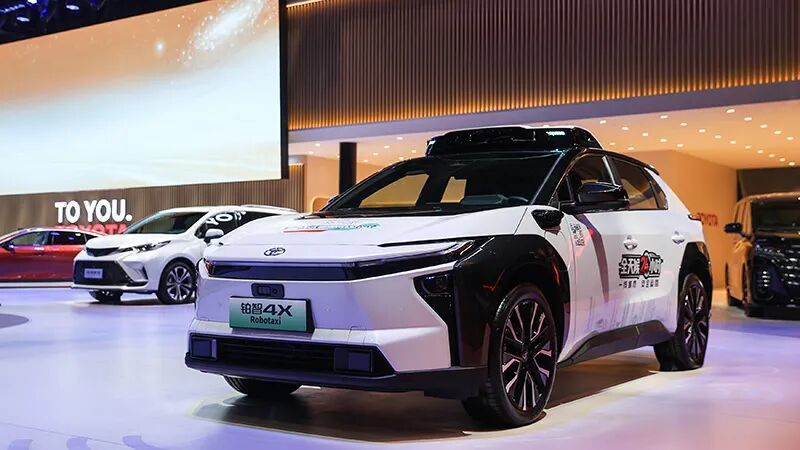
广汽有埃安,在纯电平台、智能化和三电供应链上有成熟的积累,还有东南亚出海的先发优势。这让广汽丰田在产品定义与成本控制上拥有更高的本土自主权,得以推出独立新能源品牌铂智,带动整体品牌的关注度。
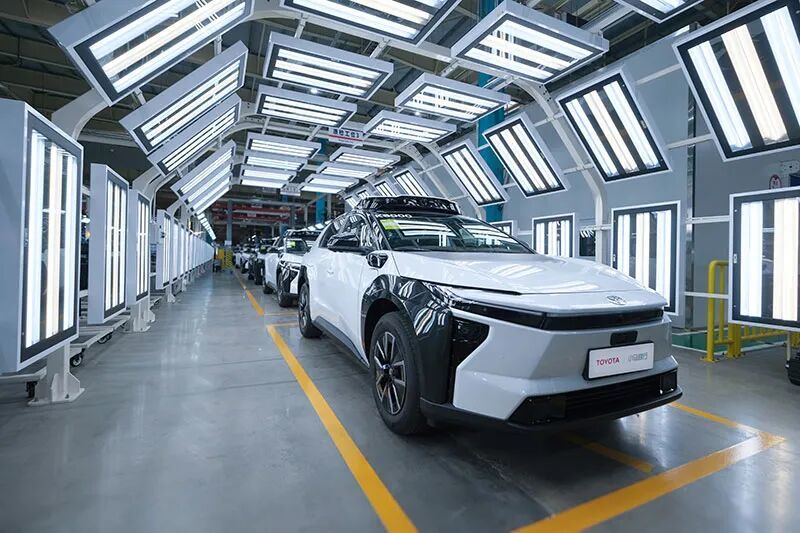
一汽丰田则更多扮演丰田全球体系与制造标准的落地方,中方技术反哺相对有限。因此其转型重心偏向“混动防守”,重点将成熟的智能电混双擎(HEV)技术覆盖至RAV4、普拉多、皇冠陆放等主力燃油车系。
这并不意味着广汽在转型中更有优势。尽管广汽是三家里面新能源步子迈得最快的,但也是“最痛”的。
今年上半年,广汽集团新能源车销量同比增长68.8%,但利润端却承压明显。从2025年归母净亏损88亿元,到今年上半年,广汽已累计亏损超130亿元,成为上市车企中亏损规模最大的车企之一。过去,广汽还能靠丰田合资的利润补贴自主新能源的亏损,但丰田合资本身利润也在下滑,“以合资养自主”的模式越来越难以为继。
若三方股权绑定,可以在新能源转型上各取所需,补上各自的转型短板。
对于丰田而言,将不止是南北销售网络与产品规划上的统一,还可以借广汽的纯电平台、供应链和本土化研发能力,推出更多纯电车型,加速纯电产品投放效率。
对于一汽而言,则可以借广汽的“壳”,补上新能源的课。通过平台与技术共享,将直接填补一汽丰田的智能化短板。
至于广汽,一汽成为第二大股东后,其资本实力增强,可以支撑更高的研发投入和价格战。借助一汽深耕多年的北方渠道与政企资源,广汽的产品有机会快速渗透北方市场,解决自身区域发展失衡的问题,其成本压力也将随着风险共担有所缓解。
不过,三方协同能否顺利推进,还要看后续谈判。毕竟,目前只是意向协议,还存在重大不确定性。只有三方都拿到了自己想要的核心利益,交易才能真正完成股权层面的推进。
本田、日产的至暗时刻
无论如何,存量竞争时代,集中资源都是大势所趋。南北丰田的这一场整合,或许也将加速其他合资品牌的资源合并。
这其中,本田首当其冲。毕竟,本田在中国有着和丰田一模一样的“双合资”格局:广汽本田和东风本田,同样有大量双生车型,同样存在渠道内耗。
不同的是,与丰田相比,本田的底子更弱。上半年,广汽本田销量同比暴跌55.8%,燃油车产品线青黄不接,新能源几乎全军覆没。整合的紧迫性比丰田高得多,但东风和广汽的利益协调难度也比一汽广汽更大。
可以预见的是,如果丰田整合顺利,本田跟进只是时间问题。至于日产,处境只会更艰难。
东风日产就已经跌出主流合资第一梯队,其8月销量同比腰斩,只剩丰田的零头。在日系车在华整体份额缩水的背景下,若丰田完成整合,将促使日系内部加速分化,销量降幅更深、盈利承压更大的日产将面临更严峻的边缘化危机。
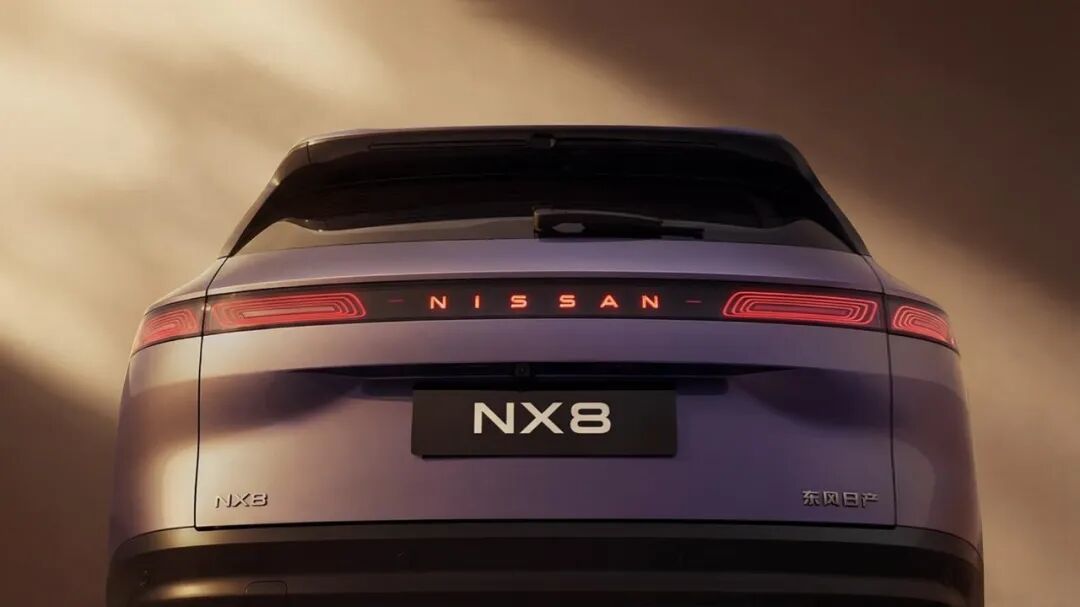
日产在中国市场缺乏足够的底牌,后续或将深化东风日产N7模式,彻底依托东风集团的研发体系与本土智能化供应链来换取生存空间。在全球层面,或将倒逼其与本田加速落地全球战略合作联盟。
从目前的趋势来看,“双合资时代”正在走向终结。
过去为了制衡外方、引入竞争,行业形成了“一家外资、两家中方”的双合资模式。如今市场局势已变,当竞争主体从合资变成了自主,双合资反而成了内耗的根源。